民泊収入の確定申告:所得区分・経費の按分・住民税と消費税の目安を計算例で確認
PR:このページにはアフィリエイト広告(成果報酬型広告)が含まれます。掲載内容は広告報酬で決めておらず、順位付けはしていません。
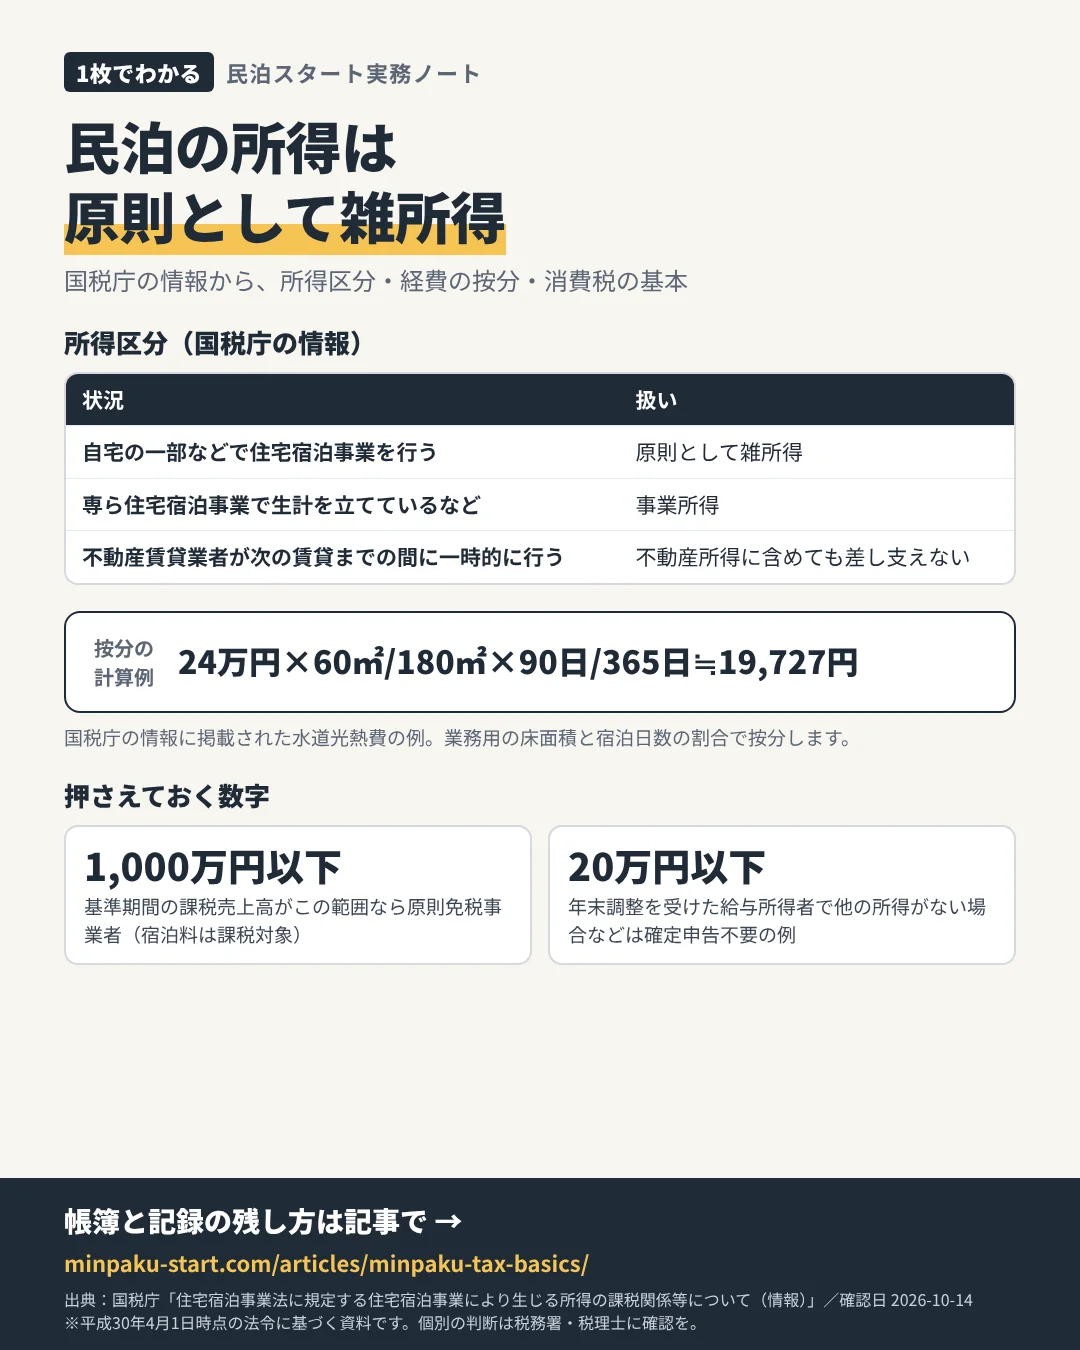
民泊の所得は、アパート経営のような不動産所得とは扱いが異なります。国税庁は平成30年6月に「住宅宿泊事業法に規定する住宅宿泊事業により生じる所得の課税関係等について(情報)」を公表し、所得区分や必要経費、消費税の考え方を示しています。この資料とタックスアンサーをもとに基本を整理します。個別の判断は税務署や税理士に確認してください。
※この記事にはアフィリエイト広告(成果報酬型広告)を含む場合があります。確認日:2026年10月29日
結論
- 住宅宿泊事業(民泊新法の届出による民泊)の所得は、国税庁の情報では「原則として雑所得」です。不動産賃貸業を営む人が空室で行う場合は不動産所得に含めてよい、事業として明らかな場合は事業所得、とされています。
- 会社員で、民泊を含む給与以外の所得(売上ではなく、経費を引いたあとの金額)が20万円を超えると、原則として確定申告が必要です。20万円以下で確定申告が不要な場合も、住民税の申告は必要とする自治体があります。2026年分の申告期間は2027年2月16日(火)〜3月15日(月)です。
- 仲介サイトの手数料や清掃の委託費など民泊だけに使う費用は全額、光熱費など自宅と共通の費用は床面積や日数で按分して経費にします。消費税は、2年前(基準期間)の課税売上高が1,000万円以下なら原則として納めなくてよいとされています。
以下は国税庁などの公表資料にもとづく一般的な整理です。個別の判断は税務署・税理士に確認してください。
根拠:国税庁「住宅宿泊事業により生じる所得の課税関係等について」
国税庁は平成30年6月13日に、住宅宿泊事業法による民泊の課税関係をまとめた情報を出しています。この資料は平成30年4月1日現在の法令にもとづくもので、その後の改正(雑所得の書類保存の義務、インボイス制度など)は別の資料で確かめる必要があります。
所得区分の考え方
| ケース | 所得区分(国税庁の情報) | 赤字の扱い |
|---|---|---|
| 会社員などが自宅や空き家で民泊をする(一般的なケース) | 原則として雑所得 | 雑所得の赤字は給与などと相殺できません(タックスアンサーNo.2250) |
| 不動産賃貸業を営む人が、賃貸の空室期間に短期で民泊をする | 不動産所得に含めて差し支えない | 不動産所得の赤字は、一定の制限のもとで損益通算できます |
| 民泊を生計を立てる主な手段にしているなど、事業として行っていることが明らかな場合 | 事業所得 | 損益通算できます |
雑所得のうち副業として営利目的で続けているものは「業務に係る雑所得」と呼ばれ、国税庁タックスアンサーNo.1500では、前々年の業務に係る雑所得の収入金額が300万円を超える人は現金預金取引等関係書類の保存、1,000万円を超える人は確定申告書に収支内訳書などの添付が必要とされています。2026年分なら、前々年は2024年分です。
経費にできるものと家事按分
全額を経費にできるもの
国税庁の情報では、仲介業者に支払う手数料など、民泊だけに使う費用は全額を必要経費に入れられるとしています。例として次のような費用があります。
- 仲介サイト(予約サイト)の手数料
- 住宅宿泊管理業者への委託料、清掃の委託費
- 宿泊者用のアメニティ・リネン・消耗品
- 民泊のためだけに買った家具・家電(10万円以上のものは減価償却)
仲介サイトの手数料は、入金額から差し引かれていることがあります。確定申告では、宿泊者が支払った宿泊料を収入に、手数料を経費に分けて記録します。入金額だけを収入にすると、収入と経費の両方が実際より少なく見えるため、売上の明細を毎月保存しておきます。手数料の仕組みは仲介サイト手数料の記事で整理しています。
按分して経費にするもの
自宅の一部や、自分も使う住宅で民泊をする場合、光熱費・通信費・固定資産税・建物の減価償却費などは、民泊に使った分だけを経費にします。国税庁の情報では、民泊に主に使う部分の床面積の割合などを基にする方法が示され、計算例では床面積の割合に宿泊日数の割合を掛けています。
| 国税庁の情報の計算例 | 計算 | 結果 |
|---|---|---|
| 水道光熱費 | 240,000円×60㎡÷180㎡×90日÷365日 | 19,727円(端数切上げ) |
| 減価償却費 | 18,000,000円×10/12×0.046×60㎡÷180㎡ | 230,000円 |
生計を一にする配偶者や親族に家賃・地代を払っても、必要経費にはできないとされています。按分の根拠(間取り図、宿泊日数の記録)は、住宅宿泊事業の定期報告の数字と合うように残しておくと説明しやすくなります。
計算例:会社員が自宅の一部で民泊をした場合
次の数字はすべて説明のための仮定です。仲介サイトの手数料率はサイトや契約で異なるため、実際の明細で確認してください。
| 前提 | 内容 |
|---|---|
| 本業 | 給与収入500万円(社会保険料75万円)、年末調整済み |
| 民泊 | 家主居住型。延床100㎡のうち40㎡を宿泊用に使用 |
| 宿泊 | 2026年に90泊、1泊2万円(宿泊者の支払額) |
| 年間の宿泊日数の割合 | 宿泊用に使える状態にしていた日数を120日とする |
1. 民泊の所得(雑所得)
| 項目 | 計算 | 金額 |
|---|---|---|
| 収入(宿泊料) | 2万円×90泊 | 1,800,000円 |
| 仲介サイト手数料(仮定15%) | 1,800,000円×15% | 270,000円 |
| 清掃委託費 | 5,000円×90回 | 450,000円 |
| 消耗品・アメニティ | — | 90,000円 |
| 水道光熱費(年36万円を按分) | 360,000円×40/100×120/365(円未満切捨て) | 47,342円 |
| 通信費(年6万円を按分) | 60,000円×40/100×120/365(円未満切捨て) | 7,890円 |
| 必要経費の合計 | — | 865,232円 |
| 雑所得 | 1,800,000−865,232 | 934,768円 |
20万円を超えるため、この例では確定申告が必要です。建物の減価償却費や固定資産税の按分を加える場合は、上の国税庁の計算方法にならって追加します。
2. 所得税の増え方(令和8年分の控除で計算)
令和8年分は基礎控除が見直され、合計所得金額489万円以下の人は104万円です(国税庁「源泉所得税の改正のあらまし」)。給与所得は、500万円×80%−44万円=356万円です。
| 項目 | 民泊なし | 民泊あり |
|---|---|---|
| 合計所得金額 | 3,560,000円 | 4,494,768円 |
| 社会保険料控除+基礎控除 | 1,790,000円 | 1,790,000円 |
| 課税所得(千円未満切捨て) | 1,770,000円 | 2,704,000円 |
| 所得税 | 88,500円 | 172,900円 |
| 復興特別所得税を含む(×1.021、百円未満切捨て) | 90,300円 | 176,500円 |
この例では、確定申告で所得税・復興特別所得税を約8万6,200円納めることになります。住民税(所得割はおおむね10%)も別に増え、目安は9万円台です。住民税の正確な額は市区町村の計算で決まります。売上や稼働率を変えたときの収支は、民泊の収支計算ツールで試算できます。
住民税と消費税の目安
住民税
確定申告をすれば、その内容が市区町村に回るため、通常は別に住民税の申告をする必要はありません。一方、給与以外の所得が20万円以下で所得税の確定申告が不要な人も、住民税の申告は必要としている自治体があります(例:広島市は、その年の3月15日までに市民税・県民税の申告書の提出が必要と案内しています)。民泊の所得分の住民税を給与から天引きせず自分で納める方法(普通徴収)を選べるかは、市区町村の扱いを確認してください。
消費税
| 確認すること | 国税庁の案内 |
|---|---|
| 宿泊料は課税か | ホテルや旅館と同様に消費税の課税対象(住宅宿泊事業の情報)。貸付期間が1か月未満の場合は、住宅の貸付けの非課税にあたりません(消費税法施行令16条の2)。 |
| 基準期間(個人は前々年) | 課税売上高が1,000万円以下なら、原則として納税義務が免除(タックスアンサーNo.6501)。2026年分なら2024年分の課税売上高で判定します。 |
| 特定期間(前年1月1日〜6月30日) | 課税売上高が1,000万円を超えると、基準期間が1,000万円以下でも免除されない(給与等の支払額で判定することもできる)。 |
| インボイス登録 | 適格請求書発行事業者の登録を受けていると、売上にかかわらず納税義務は免除されない。 |
インボイス登録をした小規模事業者向けの「2割特例」は経過措置で、令和8年度税制改正では、課税事業者を選んでインボイス登録をしている個人事業者が令和9年分・10年分の申告で使える「3割特例」が設けられました(財務省「令和8年度 税制改正(国税)等について」)。2割特例を使える年分は、国税庁の案内で確認してください。登録するかどうかは、宿泊者が法人の出張利用か個人旅行かなど、取引先の事情でも変わります。消費税の扱いは税務署・税理士に確認してください。
申告の手順と注意
- 1年分の予約明細(宿泊料・手数料・清掃費)を仲介サイトからダウンロードする。
- 按分の根拠(床面積、宿泊日数)をまとめる。定期報告の宿泊日数と合わせる。
- 勤務先の源泉徴収票を受け取る(通常は1月)。
- 確定申告書の「雑所得(業務)」欄、または不動産所得・事業所得の欄に記入する。区分に迷うときは申告前に税務署に相談する。
- 2027年3月15日(月)までに提出し、納付する。
- 住宅宿泊事業の年間提供日数は180日が上限です。届出をしていない民泊や上限を超える営業は法律違反になるため、税金の前に許可・届出の状況を確認してください。
- 海外の仲介サイトに払う手数料の消費税の扱い(リバースチャージなど)は、課税事業者になった場合に関係することがあります。税理士に確認してください。
- 市町村によっては宿泊税がかかります。所得税・消費税とは別の手続きです。
民泊の税金の全体像は民泊の税金の基本の記事でも整理しています。
よくある質問
Q. 民泊の赤字を給与と相殺して還付を受けられますか。
A. 雑所得になる場合はできません。国税庁タックスアンサーNo.2250では、雑所得の損失は他の所得から控除できないとされています。不動産所得・事業所得に当たる場合は損益通算の対象になりますが、区分の判断は税務署・税理士に確認してください。
Q. 売上が20万円を超えたら確定申告が必要ですか。
A. 判定は売上ではなく、経費を引いたあとの所得で行います。会社員で、給与以外の所得の合計が20万円を超えると、原則として確定申告が必要です。医療費控除などで確定申告をする場合は、20万円以下の所得も含めて申告します。
Q. 仲介サイトからの入金額だけを収入にしてもよいですか。
A. 宿泊者の支払額を収入、手数料を経費として分けて記録するのが基本です。結果の所得は同じでも、書類保存や収支内訳書の金額の判定には収入金額を使うため、総額で管理しておきます。
Q. 住宅ローン控除を受けている自宅で民泊をしても大丈夫ですか。
A. 住宅ローン控除は、自分が住む部分が対象です。民泊に使う部分の割合によって控除の扱いが変わる場合があるため、税務署に確認してください。
費用と条件を分けて、ひとつずつ確かめよう。